2026 වසරේ පළමු අර්ධය තුළ ශ්රී ලංකාවේ ආර්ථිකය සියයට 4.7කින් වර්ධනය වී ඇති බව නවතම නිල දත්ත පෙන්වා දෙයි. බොහෝ විශ්ලේෂකයින් මෙය ස්ථාවර ආර්ථික ප්රකෘතියක සලකුණක් ලෙස අගය කළද, මෑතකදී සිදු කරන ලද සමීක්ෂණයකට අනුව තම ජීවන වියදම පියවා ගැනීමට තරම් ප්රමාණවත් ආදායමක් උපයන්නේ මෙරට කුටුම්භවලින් සියයට 25ක් පමණි.
සියයට 8 ඉක්මවා යන උද්ධමනයක් මධ්යයේ, කඩදාසි මත ඇති ආර්ථික වර්ධනය සහ සාමාන්ය ජනතාවගේ යථාර්ථය අතර පැහැදිලි විසන්ධි වීමක් දක්නට ලැබේ.මෙම තත්ත්වයට ප්රධානතම හේතුවක් වී ඇත්තේ ශ්රී ලංකාවේ ක්රියාත්මක වන දැවැන්ත වක්ර බදු ප්රතිපත්තියයි. ආයෝජන, උපායමාර්ග සහ ප්රතිපත්ති උපදේශන වෘත්තිකයෙකු වන ඉන්දික හෙට්ටිආරච්චි පෙන්වා දෙන පරිදි, ශ්රී ලංකාවේ වක්ර බදු කලාපයේ අනෙකුත් සියලුම රටවල් අභිබවා ගොස් ඇති අතර, එය ආර්ථික සහයෝගිතාව සහ සංවර්ධනය පිළිබඳ සංවිධානයට (OECD) අයත් රටවල සාමාන්යයට වඩා ද ඉහළ අගයක් ගනී.
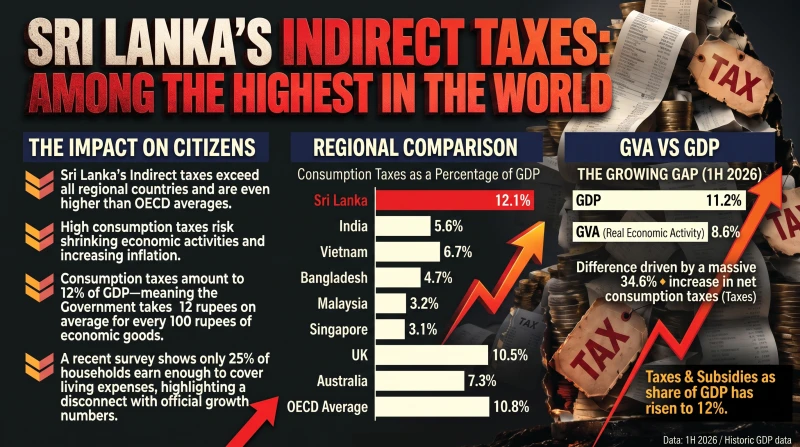
2026 පළමු අර්ධයේ දත්ත වලට අනුව, ශ්රී ලංකාවේ පරිභෝජන බදු දළ දේශීය නිෂ්පාදිතයෙන් (GDP) සියයට 12.1ක් පමණ වේ. මෙයින් අදහස් වන්නේ ආර්ථික භාණ්ඩ නිෂ්පාදනයේදී සහ සේවාවලදී රුපියල් 100ක් සඳහා රජය සාමාන්යයෙන් රුපියල් 12ක බද්දක් අය කර ගන්නා බවයි. මෙම කප්පාදුව පුද්ගලයින් සහ ව්යාපාර ගෙවන සෘජු ආදායම් බදුවලට අමතරව අය කෙරෙන්නකි. කලාපීය රටවල් වන ඉන්දියාවේ මෙම අගය සියයට 5.6ක් ද, වියට්නාමයේ 6.7ක් ද, බංග්ලාදේශයේ 4.7ක් ද, මැලේසියාවේ 3.2ක් සහ සිංගප්පූරුවේ 3.1ක් ද වේ. එක්සත් රාජධානියේ සහ ඔස්ට්රේලියාවේ පවා එය පිළිවෙළින් සියයට 10.5ක් සහ 7.3ක් වන අතර, OECD රටවල සාමාන්යය සියයට 10.8කි.
2026 වසරේ පළමු අර්ධයේදී නාමික දළ දේශීය නිෂ්පාදිතය සියයට 11.2කින් ප්රසාරණය වී ඇත. නමුත් සැබෑ ආර්ථික ක්රියාකාරකම් හෙවත් 'දළ අගය එකතු කිරීමේ' (GVA) වර්ධනය සියයට 8.6ක් වැනි පහළ අගයක පවතී. මෙම වර්ධනයන් දෙක අතර ඇති පරතරය නිර්මාණය වී ඇත්තේ ශුද්ධ පරිභෝජන බදුවල (බදු අඩු කළ සහනාධාර) ඇති වූ සියයට 34.6ක අතිවිශාල වර්ධනය හේතුවෙනි. 2025 පළමු අර්ධයේදී රුපියල් මිලියන 1,567,894ක් වූ මෙම බදු ප්රමාණය, 2026 පළමු අර්ධය වන විට රුපියල් මිලියන 2,110,281 දක්වා ඉහළ ගොස් ඇත.
රජයේ මෙම සංකෝචන මූල්ය ප්රතිපත්ති හේතුවෙන් පාරිභෝගික ඉල්ලුම මන්දගාමී වී මිල ගණන් ඉහළ ගොස් තිබේ. GVA හි මන්දගාමී ප්රසාරණයක් මධ්යයේ දළ දේශීය නිෂ්පාදිතයෙන් සියයට 12ක් පමණ වන පරිභෝජන බදු පැනවීම මගින් පෙන්වා දෙන්නේ මෙය 'ආර්ථික පරිවර්තනයක්' නොව විශාල 'ආර්ථික කම්පනයක්' බවයි. 2023 වසරේ සිට දළ දේශීය නිෂ්පාදිතයේ වර්ධනය සහ GVA වර්ධනය අතර පරතරය තියුණු ලෙස පුළුල් වී ඇති බව දත්ත තහවුරු කරයි.
කෙටි සහ මධ්ය කාලීනව මෙම ඉහළ වක්ර බදු ප්රතිපත්තියේ ප්රතිඵලය වනුයේ භාණ්ඩ මිල ඉහළ යාම සහ ආර්ථික ක්රියාකාරකම්වල ඉල්ලුම පහත වැටීමයි. මෙවැනි ඉහළ වක්ර බදු පාලන තන්ත්රයක් දිගුකාලීනව පැවතීම තුළින් ආර්ථිකය එකතැන පල්වීමේ තත්ත්වයකට (Stagflation) පත්වී අපනයන තරඟකාරීත්වය පිරිහී යාමට ඉඩ ඇත. ඉදිරි වසර දෙක තුළ සමස්ත GDP වර්ධනයේ අපේක්ෂිත මන්දගාමීත්වය සමග ඉහළ උද්ධමනයක ලකුණු දැනටමත් ශ්රී ලංකාව තුළ පෙන්නුම් කරමින් තිබේ. එහෙත්, මෙහි දරුණුතම බලපෑම වනුයේ මෙරට මධ්යම පන්තිය ක්රමයෙන් හැකිලී යාම සහ දරිද්රතාවය තවදුරටත් වර්ධනය වීමයි.