ශ්රී ලංකාවේ බලපත්රලාභී වාණිජ බැංකු සහ මූල්ය ආයතන විසින් පෞද්ගලික අංශයට නිකුත් කර ඇති සමස්ත ණය ප්රමාණයෙන් හතරෙන් එකක්ම හෙවත් සියයට 24.9ක්ම රන් භාණ්ඩ සහ වාහන ඇපකර මත ලබා දී ඇති බව ශ්රී ලංකා මහ බැංකුව නිකුත් කළ නවතම වාර්තාවක් පෙන්වා දෙයි. සරලව කිවහොත්, අද වන විට පෞද්ගලික අංශයට නිකුත් කෙරෙන සෑම රුපියල් හතරකින්ම එක් රුපියලක්ම වෙන්වී ඇත්තේ මෙම කාණ්ඩ ද්විත්වය සඳහාය.
මාස 18ක් වැනි කෙටි කාලයක් තුළ මෙම ණය කාණ්ඩවල කැපී පෙනෙන වර්ධනයක් සටහන්ව තිබේ. 2024 වසර අවසානයේදී සියයට 19.6ක් වූ බවට සටහන් වන වාහන සහ රන් භාණ්ඩ ඇපකර ණයවල ඒකාබද්ධ ප්රතිශතය, මෙම වසරේ ජූනි මාසය අවසන් වන විට සියයට 24.9ක් දක්වා ඉහළ ගොස් තිබේ. ඒ අනුව අදාළ මාස 18ක කාලය තුළදී එහි ඒකාබද්ධ ප්රතිශතය සියයට 5.3කින් වර්ධනය වී ඇත. මෙහිදී වාහන ණය ලබාගත් ප්රතිශතය සියයට 9.8 සිට 12.9 දක්වාත්, රන් භාණ්ඩ ඇපකර මත ලබාගත් ණය සියයට 9.8 සිට සියයට 12 දක්වාත් ඉහළ ගොස් ඇති බව මහ බැංකු දත්ත තහවුරු කරයි.
විශේෂයෙන්ම මෙරට මූල්ය ආයතනවල පෞද්ගලික අංශයේ ණය වර්ධනයට මෙම ප්රවණතාව දැඩිව බලපා තිබේ. එම කාලය තුළ මූල්ය ආයතන පමණක් නිකුත් කළ පෞද්ගලික අංශයේ ණය වර්ධනයෙන් සියයට 65කටම වාහන ණය දායක වී ඇති අතර, සියයට 25.8ක දායකත්වයක් රන් භාණ්ඩ ඇපකර මත දුන් ණයවලින් ලැබී ඇත.
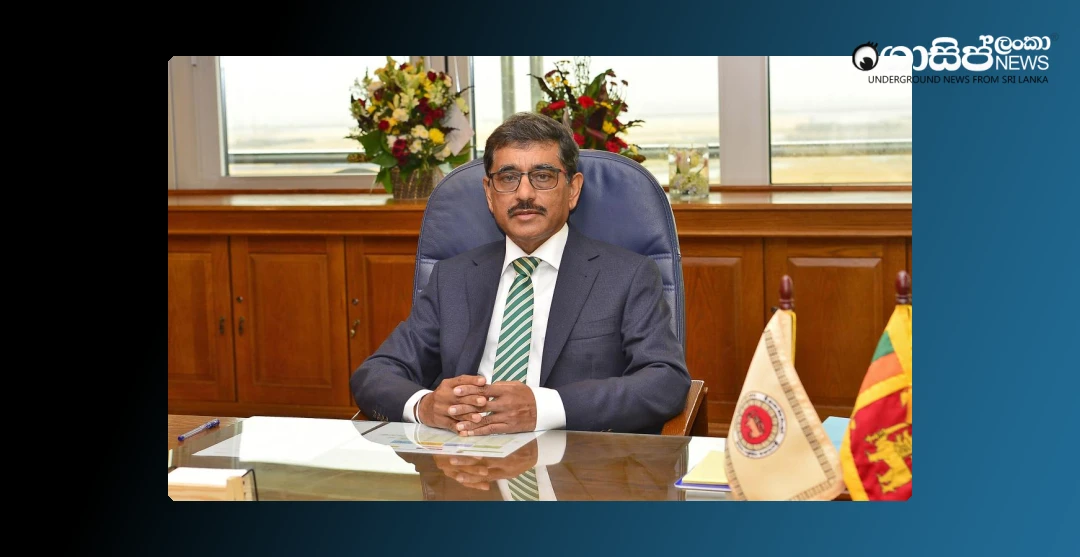
මෙතරම් විශාල පිරිසක් රන් භාණ්ඩ උකස් කර ණය ලබා ගැනීමට යොමු වන්නේ ඇයිද යන්න පිළිබඳව මහ බැංකු අධිපති ආචාර්ය නන්දලාල් වීරසිංහ මහතා පැහැදිලි කිරීමක් කළේය. ඔහු පෙන්වා දෙන්නේ රන් ණය යනු මාස තුනකට හෝ හයකට ලබාගන්නා කෙටිකාලීන මූල්ය පහසුකමක් වන අතර, එය ඉතා ඉක්මනින් හා පහසුවෙන් ලබාගත හැකි වීම මීට ප්රධාන හේතුව බවයි. ජනතාව රන් ණය ලබාගන්නා නිශ්චිත හේතු පිළිබඳ සංඛ්යා ලේඛන නොමැති වුවද, විශේෂයෙන්ම ග්රාමීය ප්රදේශවල ජනතාව සිය කෘෂිකාර්මික කටයුතු සඳහා විශාල වශයෙන් මෙම ණය ලබාගන්නා බවත්, අස්වැන්න නෙළීමෙන් පසු යළි එම රන් භාණ්ඩ බේරාගැනීමට ඔවුන් කටයුතු කරන බවත් අධිපතිවරයා සඳහන් කළේය.
කෙසේ වෙතත්, මෙම ක්රමයේ ඇති සුවිශේෂීත්වය වන්නේ ලබාගන්නා රන් ණය ආපසු නොගෙවා පැහැර හැරීමේ ප්රතිශතය සියයට 0.2ක් තරම් ඉතා අඩු මට්ටමක පැවතීමයි.
මෙම සීඝ්ර ණය ප්රසාරණයට බලපෑ ආර්ථික සාධක ද පවතී. පසුගිය වසරේ මුල් භාගයේදී වාහන ආනයන සීමා ලිහිල් කිරීමත් සමඟ වාහන මිලදී ගැනීමට ඇති වූ ඉල්ලුම ඉහළ යාම, වාහන ණය ප්රසාරණයට ප්රධාන වශයෙන් බලපා තිබේ. එලෙසම, ජාත්යන්තර වෙළෙඳපොළේ රන් මිල ඉහළ යාම රන් භාණ්ඩ ඇපකර ණය වර්ධනයට සෘජුවම හේතු වී ඇත.
එහෙත්, සමස්ත ණය ප්රමාණයෙන් මෙතරම් ඉහළ ප්රතිශතයක් වාහන සහ රන් භාණ්ඩ මත යැපීම හේතුවෙන් සැඟවුණු මූල්ය අවදානමක් පවතින බව ශ්රී ලංකා මහ බැංකුව අනතුරු අඟවයි. යම් හෙයකින් එම ඇපකරවල වෙළෙඳපොළ වටිනාකම පහළ ගියහොත් බැංකු සහ මූල්ය සමාගම්වලට අවදානම් මතු විය හැකිය. මෙම තත්ත්වය සහ මූල්ය පද්ධතියට ඇතිවිය හැකි අවදානම අවම කිරීමේ අරමුණින් වාහන සහ රන් ණය සඳහා උපරිම ණය සීමාවක් පැනවීමට මහ බැංකුව කටයුතු කළ බව ද ආචාර්ය නන්දලාල් වීරසිංහ මහතා ප්රකාශ කළේය.
මහ බැංකුවේ මෙම අනතුරු ඇඟවීම කෙතරම් යථාර්ථවාදීද යන්න මෑතකාලීන ජාත්යන්තර රන් මිලෙහි හැසිරීමෙන් පැහැදිලි වේ. මෙම වසරේ ජනවාරි මාසය අවසානයේදී ඇමෙරිකානු ඩොලර් 1,393ක් පමණ වූ ජාත්යන්තර රන් මිල මත පදනම් වූ රන් පවුමක වටිනාකම, අගෝස්තු මාසය අවසන් වනවිට ඩොලර් 1,141ක් පමණ දක්වා සියයට 18කින් පමණ පහළ ගොස් තිබේ. ඉදිරියේදීත් රන් මිල තවදුරටත් පහළ ගියහොත්, ඇපයට තබා ඇති රන් භාණ්ඩවල වටිනාකම අඩුවීම හේතුවෙන් ආයතනවලට ණය අයකර ගැනීමේ අවදානම ඉහළ යා හැකි බව මෙම වාර්තාව වැඩිදුරටත් අවධාරණය කර ඇත.